El año 2015 mostró por primera vez que la mayoría de la inversión externa mundial generada por China, se explicó por préstamos financieros y no mediante la construcción de infraestructuras. Hasta ese año y desde que comenzó su desarrollo imperialista a principios de siglo, el grueso o casi la totalidad de sus inversiones consistieron en el desarrollo de infraestructuras y financiamiento del comercio exterior.
Este cambio, característico de un estadio avanzado en el desarrollo de toda nación imperialista, se ha dado en un período extremadamente breve -apenas quince años-, comparado con los 2 siglos que tardaron Gran Bretaña y Francia, el siglo de Estados Unidos o el medio siglo de Alemania; en cualquier caso la diferencia es enorme.
En Gran Bretaña la burguesía llega al poder formal en 1649 con Oliver Cromwell, luego del triunfo de la rebelión iniciada en 1642 contra la corona de los Estuardo en cabeza de Carlos I quien fuera ejecutado.
Desde su independencia de Gran Bretaña en 1776, Estados Unidos impulsó su desarrollo capitalista, consolidándolo fundamentalmente a partir de la anexión a partir de 1845 del 55% del territorio de México, conformado por los estados de California, Texas, Nuevo México, Arizona, Nevada, Utah y parte sustancial de Colorado, Wyoming, Oklahoma y Kansas. Eso le llevó 140 años hasta 1916 cuando se consolidó el desplazamiento desde la industria a las finanzas.
Para comprender la particularidad que significa la emergencia de nuevos imperialismos a principios del siglo XXI cuando el capitalismo se encuentra en un período de decadencia absoluta, debemos tener en cuenta la combinación de dos fenómenos históricos, a saber:
- La existencia de estados obreros, o pequeño burgueses en algunos casos durante buena parte del siglo XX.
- El fin del período de crecimiento económico episódico provocado entre 1945 y 1973 debido a la destrucción de parte del capital global acumulado por la 2° Guerra Mundial y que permitió retomar al menos parcialmente el mantenimiento de la tasa de ganancia a través de la producción. La crisis del petróleo fue una señal muy clara.
Siguiendo a Lenin que situó el agotamiento del capitalismo productivo a fines del siglo XIX y sus consecuencias lógicas: las guerras, tal como efectivamente sucedió a principios del siglo XX primero y a fines de los 30´ luego, urgía destruir capital acumulado para volver a mantener la tasa de ganancia.
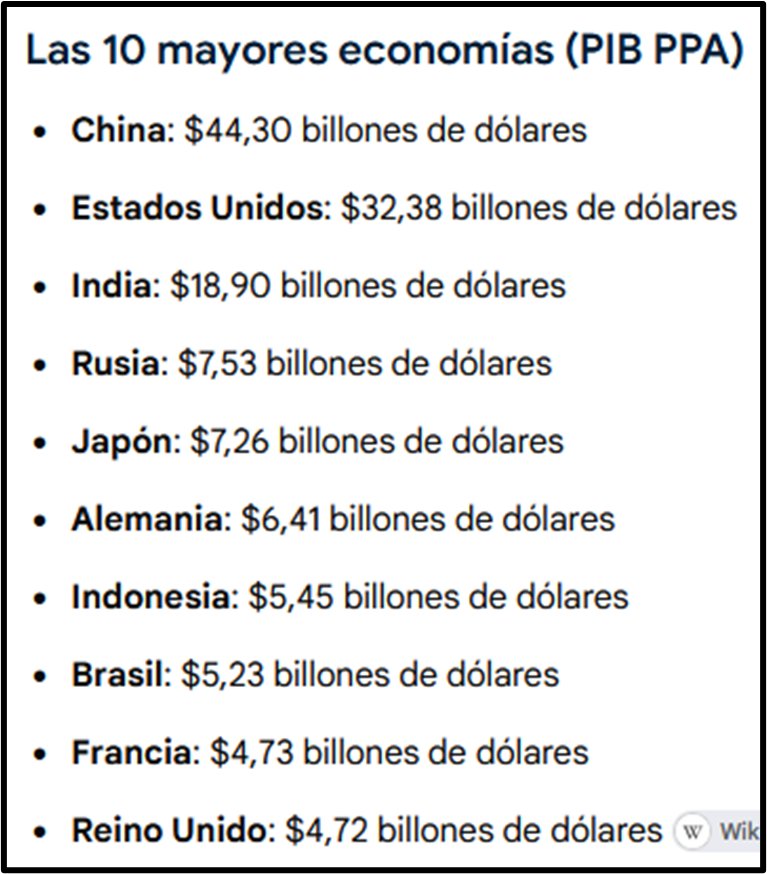
Y eso fue lo que sucedió, aunque no exactamente en la forma de una guerra convencional interimperialista, sino como producto de la restauración capitalista en los ex Estados Obreros (¿o Pequeñoburgueses?), es decir a través de la lucha de clases global, destruyendo el capital acumulado por esos pueblos durante décadas y aplicando desviando una parte de el a la translocación de la producción de empresas imperialistas hacia naciones con mano de obra barata, proceso denominado ¨efecto bumerang¨.
Es en ese marco que China partiendo de ser un ex estado obrero, -o tal vez pequeñoburgués- desde 1949, comenzó el proceso de restauración capitalista a partir de las medidas de “Reforma y Apertura” (Gaige Kaifang), impulsadas por Deng Xiaoping en la Tercera Sesión Plenaria del XI Comité Central del Partido Comunista Chino, durante diciembre de 1978 y que se aceleraran en 1986, configurando para entonces una economía donde la casi totalidad de su producto bruto interno (PBI) eran ya bienes de cambio, salvo la pervivencia de la producción de bienes de uso por parte de la población rural occidental dedicada a su propio sustento.
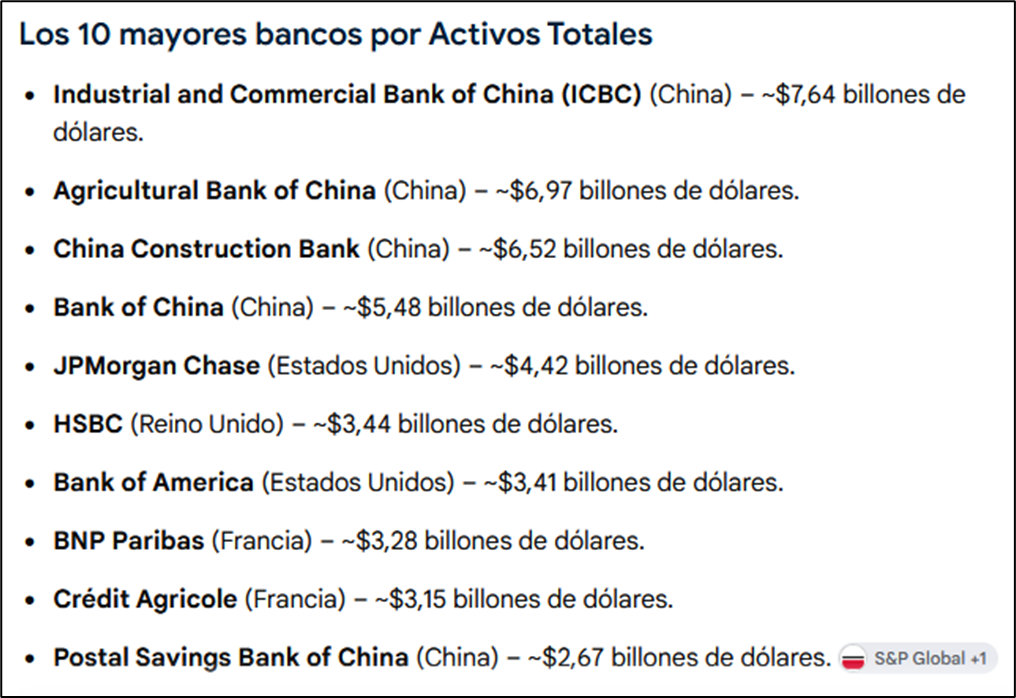
Su desarrollo capitalista se realizó en apenas 20 años pasando a su fase imperialista comenzada a principios del siglo XXI, alcanzando su madurez productiva en 2015 con el agotamiento de las posibilidades de mantener la tasa de ganancia de sus grandes corporaciones a través de la producción y el consiguiente paso a las finanzas en apenas 15 años.
Ciertamente, la emergencia de China y las cinco naciones que fundaron BRICS como nuevos imperialismos, fue un epifenómeno lógico y necesario de la nueva sobrevida episódica del capitalismo gracias a deglutir los ex Estados Obreros. Ellos desarrollaron los medios de producción y cambio y traccionaron la economía mundial debido a su altísima tasa de crecimiento a través de la producción hasta hoy; de hecho el PBI mundial es positivo sólo por el aporte de estas naciones y algunas semicolonias, aunque estas últimas no tienen volumen para modificar la tendencia general. Pero eso también llegó a su fin.
Consistente con ello China desarrolló la penetración de sus compañías en Africa, Burkina Faso, Níger, República Democrática del Congo, Namibia, Angola, Nigeria y en Asia, Camboya, Pakistán, Corea del Norte, Irán; Kazajistán y Uzbekistán, entre otros. Todo ello fue apoyado por préstamos del The Export-Import Bank of China, El Banco de BRICS y los fondos de la ¨Ruta de la Seda¨.
Veamos, China tuvo hasta 2010 tasas de crecimiento por arriba del 7% anual, a partir del 2015 tiene tasas de crecimiento estancadas en el 5%; a escala mundial esas tasas siguen siendo altas, pero ya no logran mantener el promedio mundial por arriba de 1% es decir sin crecimiento, si tenemos en cuenta el incremento vegetativo de la población mundial. Peor aún China logra esas tasas hoy apalancada en las finanzas mientras ve declinar la producción.
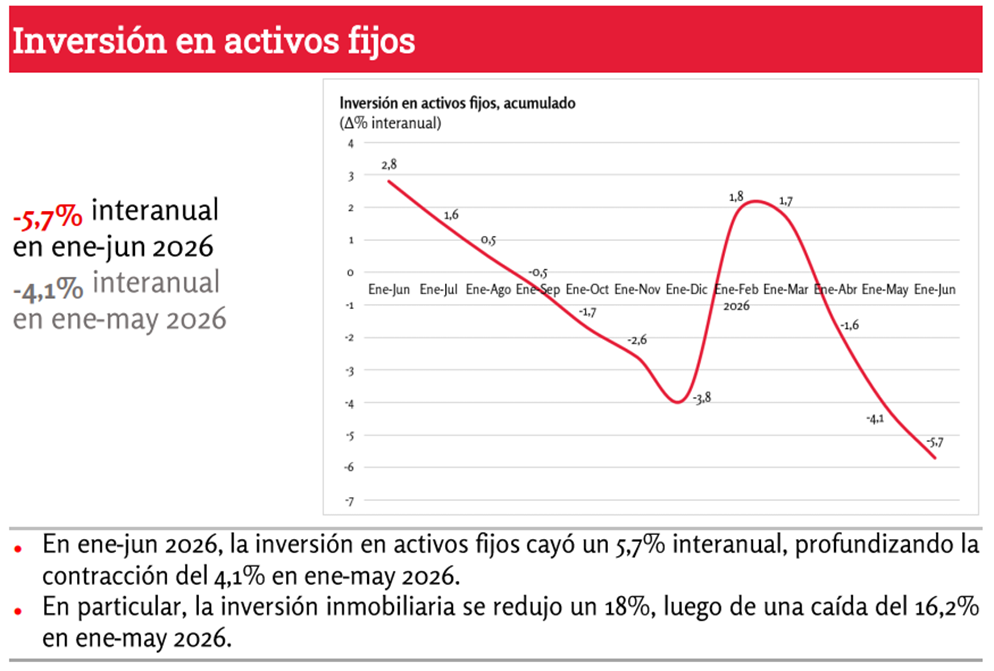
Hoy China sigue creciendo, pero ya no alcanza. En el mes de julio 2026 el gran indicador es la inversión en activos fijos, es decir cuánta plata se pone en nuevas fábricas, nuevos barcos, no en manejes financieros ni en comprar los existentes. En porcentaje de enero a junio 2026 hay decrecimiento respecto de ellos mismos, -5,7% interanual.
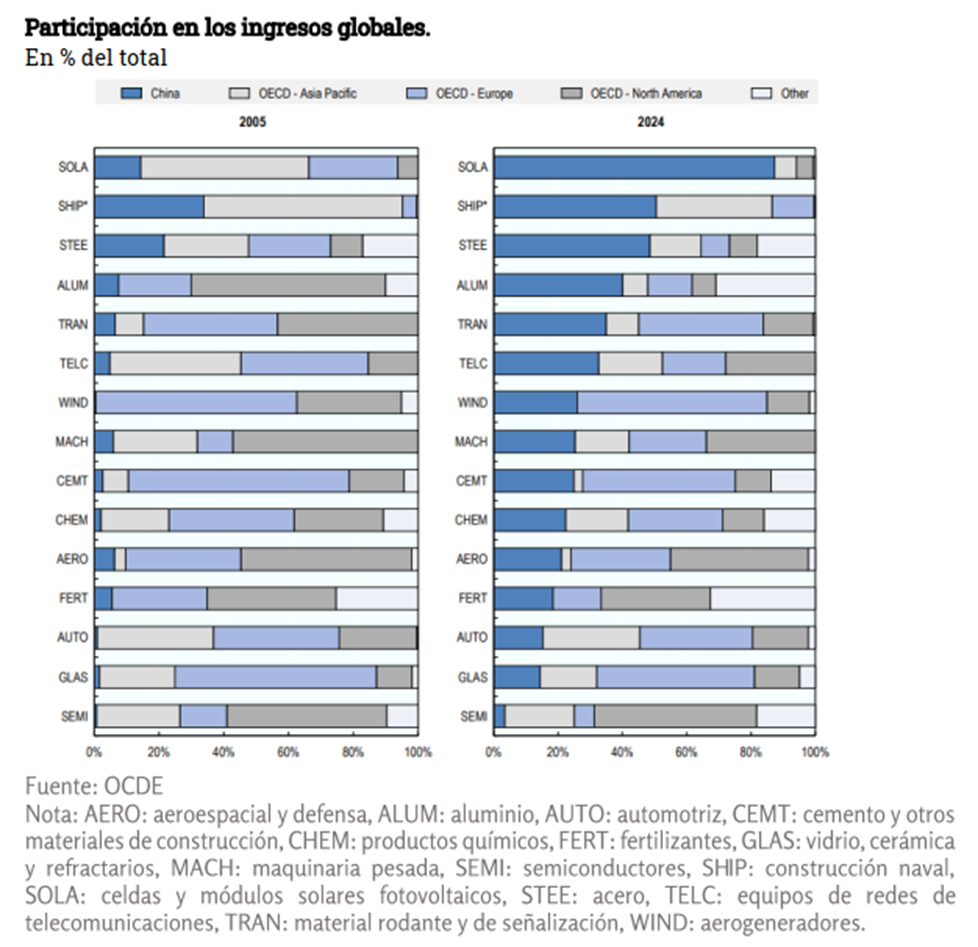
La balanza comercial sigue siendo superavitaria, así como su cuenta corriente, pero comienzan a manifestarse síntomas de estancamiento, empiezan a tener cuellos de botellas, a pesar del esfuerzo de las autoridades para diversificar sus mercados. Por ejemplo China produce y comercializa el 62% de todos los insumos para la industria solar del mundo y la venta está estancada, lo que cambió a la baja los planes de inversión a futuro.
Empieza a haber una reconversión. El gobierno chino ha comenzado a tomar medidas para ayudar a ese clúster, ordenando, sugiriendo a las provincias y municipios que aceleren la reconversión energética en aquellos lugares donde tienen todavía centrales eléctricas de carbón para que rápidamente las reconviertan a energías renovables. En la medida en que estas grandes empresas produjeron y producen en grandes cantidades y han podido colocar su producción, han bajado los precios en términos relativos, pero paralelamente también la demanda internacional.
Este proceso acelerará sin duda la tendencia ya vigente de estancamiento en el total de trabajadores asalariados ocupados en la industria; más aun probablemente durante 2026 veamos caer el total en esta categoría, producto del fenómeno descripto por un lado y del continuo crecimiento de los medios de producción (capital fijo) aplicados al capital total de las compañías.
Si bien la historia tiene dinámicas generales y precisas, el recorrido concreto nunca es lineal o automático, hay determinados rubros que sí lo consiguen y otros que no, de conjunto los grandes capitales por su nivel de centralización y monopolización, se ven particularmente complicados. Buscando escapar a esto en los últimos 30 años, grandes holding tradicionalmente asociados a una industria han tendido a diversificarse, como algunos en los hidrocarburos, han comprado otras ramas de la producción que sí tenían futuro.
La empresa ARAMCO por ejemplo compró empresas de producción de energía fotovoltaica, GULF, Trafigura, British Petroleum, Glencore, Amazon es una empresa que inicialmente vendía libros, ahora es líder en logística y tiene unidades de negocios en soporte informático militar y viajes aeroespaciales, al igual que Tesla o Virgins.
Sin perjuicio que la diversificación ha permitido que algunos holding retomen episódicamente el sostenimiento de sus ganancias, producto de su éxito concentran más capital y para mantener la tasa de ganancia de capitales crecientes necesitan concretar una mayor explotación, pero con mercados decrecientes sólo algunos pueden realizar la plusvalía, mientras otros deben ir inevitablemente a la quiebra. Sin duda, las finanzas y el monopolio son los únicos recursos hasta que la destrucción de capital acumulado se vuelva inevitable.
De ahí que afirmemos categóricamente que la caída en la tasa de ganancia a escala mundial nos coloca en situaciones semejantes a 1914, 1939 o 1973 (antes de la caída de los ex estados obreros) y se manifiesta como sucediera otrora en la forma de un conflicto interimperialista, donde los contendientes buscan destruir el capital del otro. Quizá la única diferencia con situaciones precedentes es que una guerra en las condiciones actuales hace difícil avizorar un mañana.
Nuevamente parafraseando a Lenin, podemos afirmar que con el pase de China a esta fase, el mundo vuelve en algún sentido a fines del siglo XIX, pero lógicamente mucho peor. Los últimos motores de la producción global se están comenzando a detener, ha llegado nuevamente el momento de destruir capital acumulado, para mantener la tasa de ganancia y el capitalismo. Sucede que ya no están ¨las joyas de la abuela¨ los ex Estados Obreros, hoy sólo queda la guerra.
06/08/2026